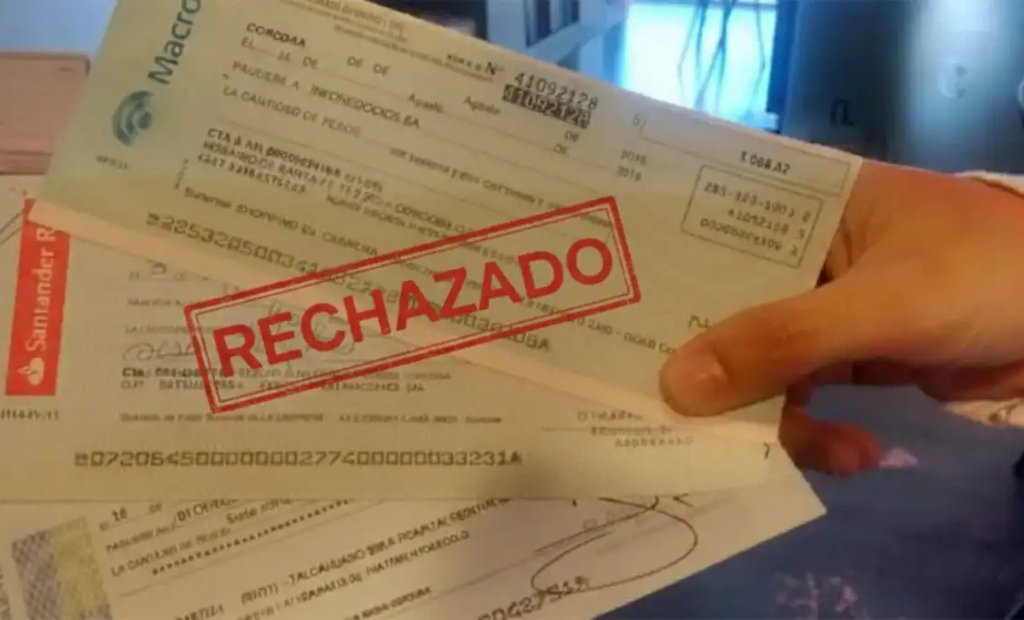
Según un informe de Fidelitas, los cheques rechazados crecieron 6,6% mensual en junio, cerca de 80.000 unidades. La mora corporativa sigue elevada y el crédito continúa restringido, pese a una mejora en el indicador SERF.
Los cheques rechazados en Argentina aumentaron un 6,6% mensual durante junio y se mantuvieron cerca de las 80.000 unidades, según un informe de Fidelitas, compañía especializada en información crediticia y análisis de riesgo. El dato refleja las dificultades de liquidez que enfrentan las empresas, especialmente las pequeñas y medianas.
El informe señala que la cadena de pagos permanece bajo presión en un contexto de tasas altas, escasez de liquidez y restricciones para acceder al financiamiento. El incremento de los rechazos expone los problemas que tienen numerosas compañías para preservar su capital de trabajo y cumplir con sus obligaciones, lo que limita su capacidad financiera y demora decisiones de inversión.
En contraste, el Score Económico y Riesgo Fidelitas (SERF) mejoró 2,7 puntos porcentuales en junio, impulsado por la desaceleración de la inflación, una menor presión del riesgo país y una reducción del 4,9% en la cantidad de deudores en mora, luego del máximo histórico de mayo. Sin embargo, la empresa advirtió que esos avances aún no son suficientes para considerar que la economía entró en una etapa de recuperación firme.
Félix El Idd, CEO de Fidelitas, afirmó: “La mejora del SERF muestra que algunas variables macroeconómicas comienzan a ordenarse, pero la economía real todavía transita un escenario muy exigente. Los cheques rechazados siguen en niveles récord, la mora empresarial continúa elevada y el crédito permanece restringido. Hasta que esas variables no comiencen a normalizarse, será difícil hablar de una recuperación sostenida de la actividad”.
El reporte ubica a la cadena de pagos entre los principales indicadores para evaluar la economía real. La disminución de la morosidad frente al pico de mayo es considerada una señal favorable, pero Fidelitas sostiene que es prematuro interpretarla como un cambio de tendencia. Tanto hogares como compañías continúan afrontando un costo financiero elevado.
Además, se destaca la amplia diferencia entre las tasas activas y pasivas, una brecha que dificulta el desarrollo de un mercado crediticio más accesible. La evolución de la mora será una variable central durante el segundo semestre. Una reducción sostenida podría liberar recursos, favorecer una baja gradual de las tasas y reactivar los préstamos a empresas y consumidores.
Mientras esa mejora no se consolide, el acceso restringido al financiamiento, los problemas de liquidez y el elevado número de cheques rechazados mantendrán a la cadena de pagos como uno de los principales focos de vulnerabilidad de la economía argentina.